机械设备出口全流程指南:从报关单证到退税到账的实操要点
机械设备出口是外贸业务中门槛较高、单票金额较大、监管条件较复杂的一类。与日用小商品不同,一台数控机床、一条包装生产线或一套注塑设备,往往涉及商品检验、出口许可证、木质包装熏蒸、超重超尺寸装柜、目的国安全认证等一系列环节。对于自营出口的生产企业,以及通过外贸代理公司操作的中小制造商来说,把这条链条理顺,直接决定了订单能否按期交付、货款能否安全收回、退税能否足额到账。本文结合上海口岸的实操经验,梳理机械设备出口从报价到收汇的关键节点。
一、先看清机械设备出口的特殊性
机械设备在海关归类中多集中在《商品名称及编码协调制度》第八十四章(核反应堆、锅炉、机器、机械器具及其零件)和第八十五章(电机、电气设备及其零件)。这两章的监管特点是:税号细分程度高、部分品类涉及出口许可证管理、部分旧设备禁止或限制出口、部分含两用物项技术的设备需要办理敏感物项出口许可。
实际操作中常见的几个易错点值得提前留意:
- 新旧之分:二手设备出口需提供设备状况说明、检测报告,部分品类还需办理装运前检验,不能按新设备直接申报。
- 成套与散件:成套生产线常以多个税号分项申报,若拆散出口,归类与申报要素需逐项对应,避免被认定为申报不实。
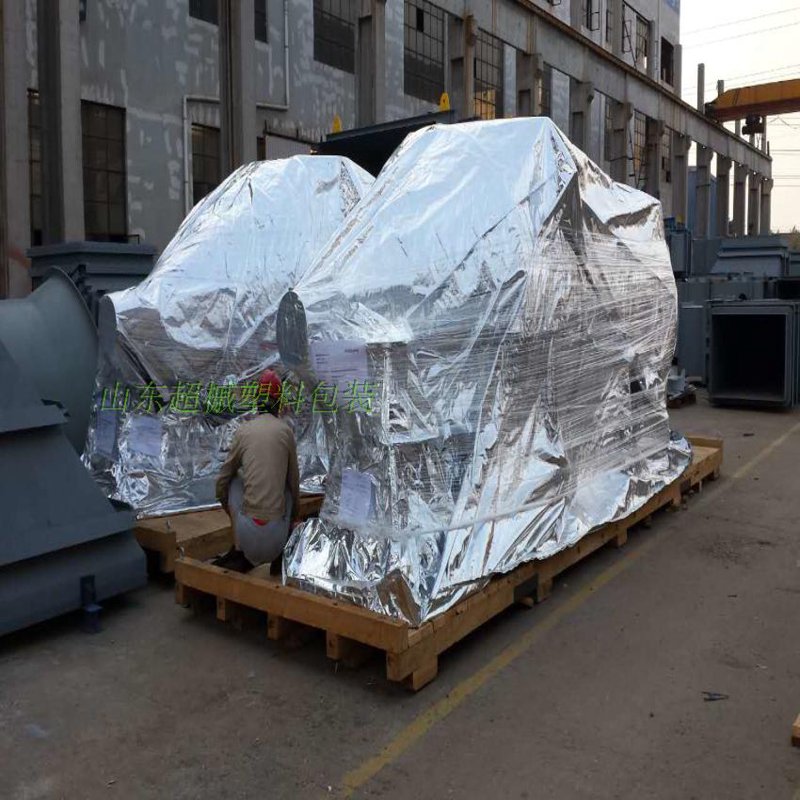
- 木质包装:机械设备多用木箱或木托固定,必须符合ISPM15熏蒸标准并加施IPPC标识,否则目的国可能整批退运。
- 目的国认证:出口欧盟需CE认证,出口北美常涉及UL或CSA,中东部分国家要求SASO认证,这些认证须在出货前完成,不能等到报关时补办。
二、报价与合同阶段就要埋好伏笔
机械设备出口的报价不能只算货值加运费。完整的成本结构应包含:设备出厂价、国内运输与装柜费、出口报关与单证费、国际运费与保险、目的港杂费,以及退税收益的抵减。贸易术语的选择直接影响风险划分:FOB上海由买方订舱,卖方负责装船前一切费用;CIF则由卖方承担运费与保险,适合初次合作、买方缺乏物流能力的场景;DAP、DDP则进一步把目的港清关责任前移,需要卖方具备目的国清关资源。
合同中建议明确写入:设备的技术参数与验收标准、包装方式与木质包装处理要求、装运期限与分批装运条款、质量异议期、以及不可抗力与汇率波动的处理方式。机械设备金额大、生产周期长,预付款比例通常不低于30%,余款可采用信用证或见提单副本付款,降低收汇风险。
三、出口报关与单证:细节决定通关效率
机械设备出口报关所需的核心单证包括:合同、商业发票、装箱单、报关委托书、出口货物报关单,以及根据品类附加的出口许可证、商检通关单、原产地证等。申报要素必须与实际货物一致,尤其是品名、型号、功率、用途、品牌这几项,海关查验时核对最为严格。
对于没有进出口权的中小制造企业,通常有两种路径:一是自行办理进出口权备案(涉及商务部门对外贸易经营者备案、海关报关单位注册登记、电子口岸入网、外汇名录登记等),周期约两到四周;二是委托专业外贸代理公司,以代理名义报关出口,企业专注生产与交付。后者在订单零散、单证能力不足时更为经济。
上海口岸的优势在于航线密集、通关时效稳定。机械设备若体积超大或超重,需提前与船公司确认框架箱、开顶箱的可用性,并向码头申请超限货物作业。散杂货船与滚装船也是大型设备的常见选择,订舱周期通常比集装箱更长,需预留充足时间。
四、国际货运代理的选配逻辑
机械设备出口对货代的要求高于普货。评估货代时应关注三点:是否具备超限货操作经验、能否提供目的港清关与末端配送的衔接、是否熟悉机械设备常见的加固与防潮方案。海运拼箱适合小批量配件,整箱与特种箱适合主机设备,空运则多用于急需的备件或高价值精密部件。
运输保险不可省略。机械设备在装卸、转运过程中易发生磕碰与受潮,投保一切险并按发票金额加成10%投保是通行做法。保单上的品名、数量、航程须与提单、发票保持一致,否则理赔时容易产生争议。
五、出口退税:机械设备出口的重要利润来源
机械设备出口退税率因税号而异,多数品类退税率在13%,部分高附加值设备也有相应优惠。退税能否顺利到账,取决于三个前提:一是出口企业具备一般纳税人资格并已完成退(免)税备案;二是取得的增值税专用发票与报关单、收汇记录信息匹配;三是申报期限与单证留存符合税务要求。
实操中常见的退税受阻原因包括:供货方发票品名与报关单品名不一致、报关单与发票数量金额对不上、收汇逾期未做说明、以及首次申报时未通过函调。对于通过外贸代理出口的企业,退税通常由代理方办理后再结算给委托方,双方需在代理协议中明确退税归属、结算周期与单证责任。
建议企业建立单证台账,将采购发票、报关单、提单、收汇水单按票归档,做到票票对应。退税周期在上海口岸一般为申报后的一至三个月,资料齐全、信息匹配的申报通常更快。
六、给机械设备出口企业的几点务实建议
- 提前做归类预判:新品出口前先确认税号与监管条件,避免出货时才发现需要许可证。
- 把认证前置:CE、UL等认证周期常以月计,应在接单阶段就与客户确认认证要求。
- 包装单独核算:木箱、真空防潮、加固钢架的成本不低,报价时单列更清晰。
- 保留技术文件:说明书、图纸、检测报告既是清关辅助材料,也是售后与纠纷处理的依据。
- 选择稳定的代理伙伴:外贸代理、报关行、货代三者协同顺畅,比单点低价更重要。
机械设备出口的本质,是把制造能力转化为可交付的跨境服务。设备本身的竞争力是基础,而报关、物流、单证、退税这些环节的专业度,决定了利润能否真正落袋。对于正在拓展海外市场的机械制造企业而言,与其在每个环节临时找资源,不如尽早搭建一套稳定的出口操作体系,或与熟悉机械设备品类的外贸代理公司形成长期配合,把复杂的流程交给专业分工,把精力留给产品与客户。